康宝莱迎来估值修复机遇 中国区重点把控
http://www.dsblog.net 2026-10-12 11:32:00
近期,海外分析机构对营养保健企业康宝莱(HLF)的市场评价出现明显分歧,核心争议聚焦于公司有机收入增长乏力、盈利趋势走弱,而持续低迷的中国市场表现成为压制公司业绩、引发市场风险定价博弈的核心因素,市场也持续探讨当前股价是否已充分消化中国业务的长期下行风险。
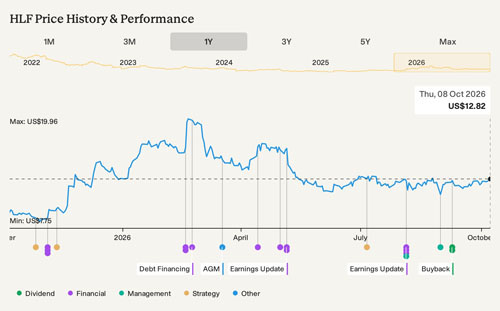
二级市场行情呈现明显的冷热分化。截至10月7日,康宝莱股价报13.03美元,单日录得温和涨幅,延续了近一个月的积极走势,但90日股价表现有所承压。拉长周期来看,公司一年期股东总回报率高达51.51%,短期反弹势头强劲,然而五年长期回报表现疲软。股价走势的大幅反差,本质是市场博弈结果:短期利好提振情绪,但中国市场的持续颓势让投资者对企业长期业务轨迹保持高度谨慎。
目前市场主流估值模型显示,康宝莱公允价值为17美元/股,较当前股价存在23.4%的低估空间。看多逻辑主要依托公司近年显著优化的财务基本面:自2024年初以来,康宝莱累计偿还约5.4亿美元债务,自由现金流能力大幅增强,杠杆率持续下行;2026年完成再融资后,每年可节省约4500万美元利息支出。同时公司推出2.5亿美元三年期股票回购计划,并持续推进减债工作,资本运作灵活性显著提升,有望提振每股收益、降低股权风险溢价。此外,公司数字化营养生态布局、新兴市场拓展也被视作核心增长利好。
不过,所有乐观叙事的最大不确定性,均来自持续恶化的中国市场业务,这也是康宝莱业绩与估值的核心风险点。数据显示,中国市场目前占康宝莱全球净销售额比重已不足5%,但却是公司表现最差的核心区域,颓势持续发酵。2026年两个季度,中国市场销售额、销量均出现两位数同比下滑,疲软态势未见任何回暖迹象,持续拖累公司整体收入基本盘。
相较于印度、拉美等新兴市场的高速增长,中国市场的持续收缩形成鲜明反差,不仅抵消了部分海外市场的增长红利,还持续压制公司整体毛利率水平。新兴市场低价产品占比提升、中国市场营收持续萎缩的结构性问题,叠加欧洲、中东、非洲地区需求疲软,不断挤压康宝莱盈利空间,导致公司净利润率预期持续下调,成为制约估值修复的关键瓶颈。
当前投资者阵营彻底分化:部分持有者依托公司短期高回报率与低估估值,选择顺势获利了结;另一部分投资者则坚决观望,等待中国市场企稳、全球盈利拐点明确。分析机构警示,若中国市场下行态势进一步加深,叠加区域市场毛利率持续承压,康宝莱当前依托现金流、资本结构优化的乐观估值逻辑将彻底失效,股价估值体系或将重新定价。
- Zacks精选价值股名单:康宝莱入选 强力买入
- 康宝莱候任CFO将出席投资会议 谈转型规划
- 康宝莱游轮研讨会:荣誉为帆,我们出发啦!
- 康宝莱获评全国“质量月”质量诚信倡议企业
- 康宝莱印度奖励旅游团选定首尔作为目的地
 最新评论(共0条评论)
查看所有评论>>
发表评论
- ·艾多美连续5年稳居韩国牙膏榜首
- ·国珍品牌入选首批山东消费名品
- ·东方素养战队出征2026桨板世界杯
- ·完美古润金受邀出席国庆77周年招待会
- ·双迪姜熙堂亮相CCTV-4中文国际频道
- ·500名运动员加入USANA营养阵营
- ·多特瑞将在奥兰多举办万人大会
- ·安利健康童乐园项目评估获高分